
全球资产市场每逢美国CPI数据发布都迎来关键定价时刻。本文基于RockFlow投研团队分析框架,解析CPI如何通过利率路径重塑美股板块轮动逻辑。
要点聚焦
① CPI影响美股并非“通胀高所以股票跌”般简单,传导链为:CPI偏离预期→重塑美联储利率路径判断→影响美债收益率、美元和实际利率→传导至股票估值、企业利润率和资金风格切换。
② 本次CPI关键不在总体数字因能源上涨偏热,而在核心CPI和分项结构是否继续降温。若仅油价推高headline,市场未必持续恐慌;若核心服务和住房加速,则高利率维持更久。
③ 各板块受冲击方式不同:科技和半导体最怕实际利率上行,银行看利差与信用风险,小盘和REITs受融资环境压制,消费取决于需求与定价权,能源或因油价受益。
本次CPI真正的胜负手在核心和分项
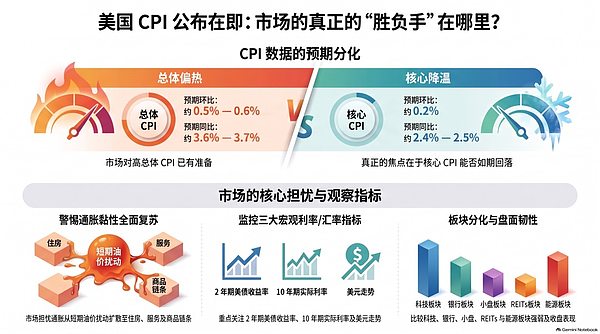
本周三即将公布的美国CPI,市场已有相对清晰预期框架:总体CPI偏热,核心CPI降温。主流预测:总体CPI环比约0.5%—0.6%,同比约3.6%—3.7%;核心CPI环比约0.2%,同比约2.4%—2.5%。
真正决定美股方向的是:第一,核心CPI有无继续降温;第二,通胀抬升是能源短期扰动还是向住房、服务和商品扩散。市场害怕通胀黏性回来。
CPI后单看指数涨跌意义不大,值得盯住:2年期美债收益率、10年期实际利率、美元走势;科技、银行、小盘、REITs和能源相对强弱;开盘反应能否维持收盘。
为何利率变化成为美股板块分化总开关
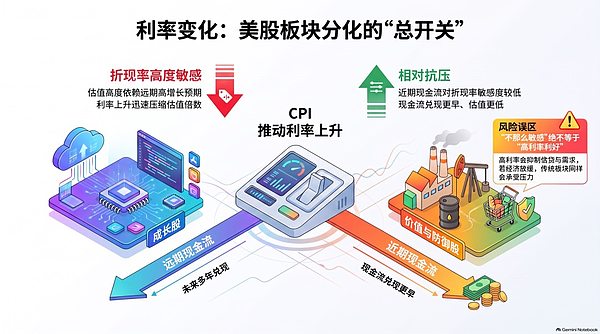
股票价格是企业未来现金流折现值。利率上升,折现率提高,远期利润现值下降。科技、半导体等成长股估值久期长,最怕实际利率上行,常出现无坏消息却大跌。
能源、传统价值、部分银行、防御消费等短久期板块对折现率上升敏感性较低,但高利率也会压制需求与信贷,仅相对抗压而非天然看多。
真正影响市场的四个分项
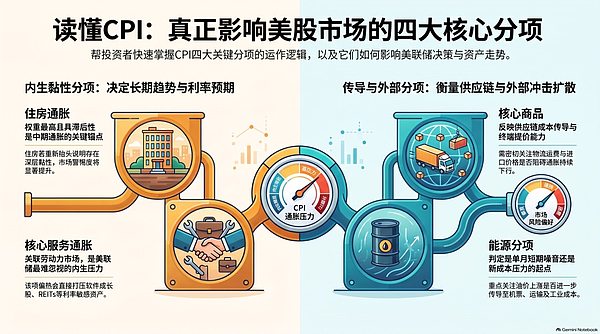
住房通胀:最慢但最关键
住房项权重高且滞后,含租金、业主等价租金等。市场希望温和回落,若重新抬头意味黏性深化。
核心服务通胀:Fed最难忽视
与工资、就业、定价能力相关,涵盖医疗、保险等。持续偏热则市场难信放松,利率敏感资产受伤。
核心商品:看供应链传导
商品通缩曾助通胀回落,若重新转强需警惕运费、进口价、提价能力回升。
能源:噪音还是起点
Headline偏热大概率因能源。若仅汽油单月冲高则扰动;若传导至航空、运输、化工等则成成本压力起点。
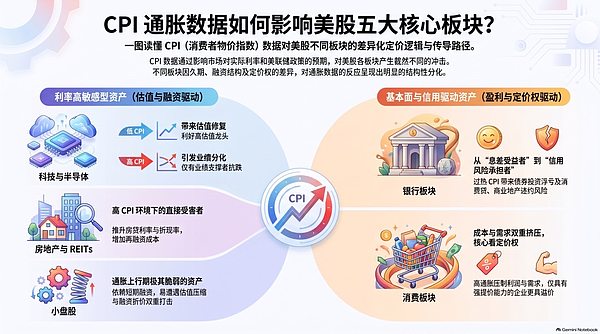
CPI如何影响美股各大板块
科技与半导体:先交易利率再交易景气。低于预期利好AI算力、半导体等;高于预期则分化,有业绩龙头抗跌。
银行:非简单高利率受益。过热致长端利率升、融资成本高、贷款弱,或转信用风险承受者。
小盘股:热CPI下脆弱,依赖融资、债务短。反弹需通胀回落且经济未衰退。
房地产与REITs:典型利率冲击受害者,热CPI直接利空。
消费:必需消费看成本与提价权;可选消费忧需求抑制。CPI高+零售弱则双重打击,稳销量提价公司获溢价。
结论
CPI改变市场对未来的想象。真正利好是核心通胀温和下行且增长盈利未塌陷;真正利空是核心服务和住房加速迫使接受更久高利率。市场期待“通胀回落+盈利还在”软着陆组合改写板块轮动主线。